Coeseoroibrinniti
Analisi procedurali

Ristrutturazione del debito aziendale: le fasi chiave dalla pre-crisi all'accordo definitivo con i creditori

Dal primo segnale di crisi alla firma dell'accordo: una mappa analitica delle fasi tipiche

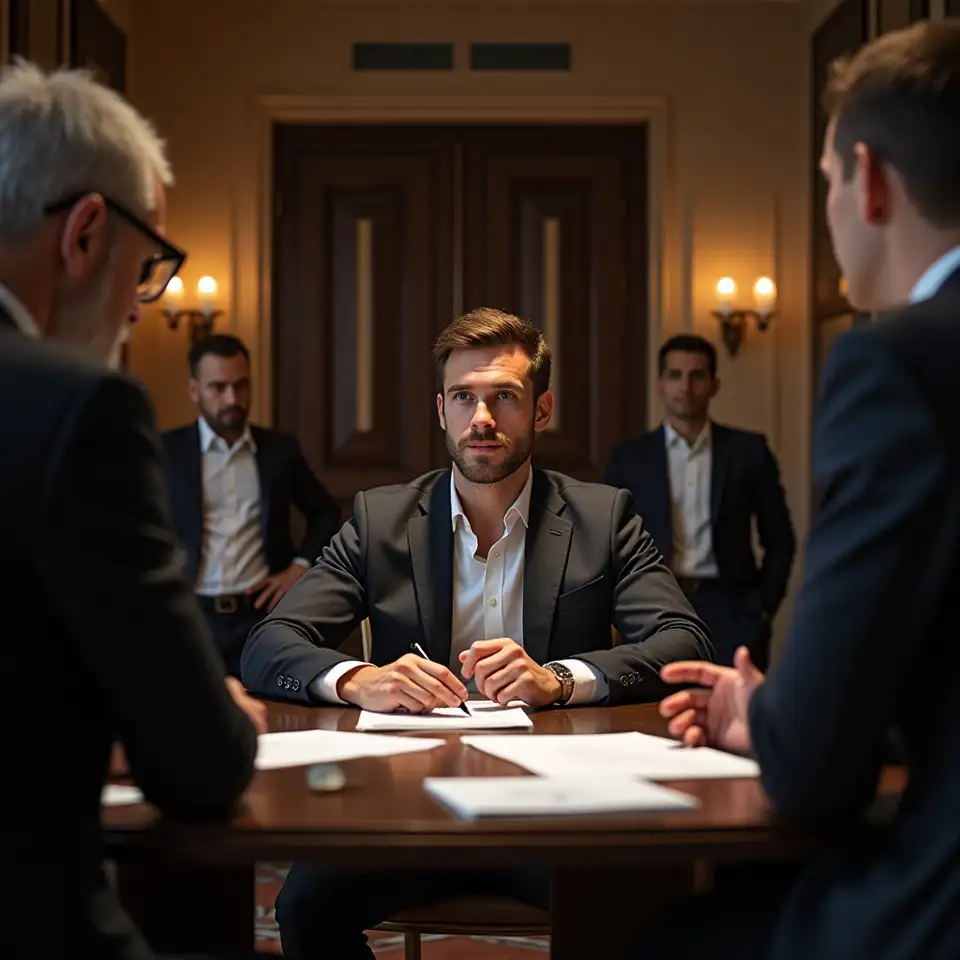
Tavolo di negoziazione con documenti finanziari
Redazione Coeseoroibrinniti 15 ottobre 2026

La ristrutturazione del debito aziendale segue un percorso preciso: dall'identificazione dei primi segnali di difficoltà finanziaria fino alla chiusura formale dell'accordo con i creditori. Comprendere ogni fase — pre-crisi, negoziazione e omologazione — permette di leggere con maggiore precisione i casi documentati nei mercati europei e di valutare le variabili che incidono sui tempi e sugli esiti delle procedure.

Pre-crisi: finestra temporale critica

La fase di pre-crisi: riconoscere i segnali prima dell'insolvenza

La pre-crisi è il periodo in cui il debitore registra segnali misurabili di deterioramento — covenant violati, liquidità in contrazione, margini operativi sotto soglia — ma non ha ancora formalmente dichiarato l'insolvenza. In questa finestra temporale, le opzioni negoziali restano più ampie e il costo di accesso a nuova finanza è generalmente inferiore rispetto alle fasi successive. I dati sui casi europei degli ultimi anni mostrano che le imprese che avviano contatti informali con i principali creditori durante la pre-crisi raggiungono accordi con tempi mediamente più contenuti rispetto a quelle che attendono la procedura formale. Riconoscere questa finestra — e agire con metodo — è una delle variabili più significative nell'analisi comparativa delle ristrutturazioni documentate.

Advisor indipendente: funzione duplice

Il ruolo degli advisor nella costruzione del piano di risanamento

Un advisor finanziario indipendente svolge funzioni distinte a seconda della parte che rappresenta. Sul fronte del debitore, analizza la sostenibilità del debito residuo, modella scenari alternativi e struttura la proposta da sottoporre ai creditori. Sul fronte del comitato dei creditori, valuta le proiezioni presentate, verifica le ipotesi sottostanti e fornisce una stima indipendente del valore di recupero nei diversi scenari. La qualità dell'analisi prodotta dagli advisor incide direttamente sulla credibilità del piano e, di conseguenza, sui tempi di adesione da parte delle controparti. Nei casi di maggiore complessità, sono presenti advisor legali distinti per la strutturazione delle clausole contrattuali e per la gestione delle implicazioni fiscali della ristrutturazione.

Creditori eterogenei: variabile determinante

La negoziazione formale: dinamiche tra ranghi di creditori

Quando si apre la fase formale di negoziazione, i creditori non operano come un blocco omogeneo: i garantiti trattano separatamente rispetto ai chirografari, e all'interno di ciascun rango possono emergere posizioni divergenti. I fondi specializzati in crediti distressed, che spesso acquisiscono posizioni sul mercato secondario prima o durante la procedura, portano logiche e obiettivi temporali diversi rispetto agli istituti bancari originari. Questa eterogeneità allunga le trattative ma produce anche soluzioni più articolate: debt-to-equity swap parziali, riscadenziamenti selettivi per rango, accordi di standstill temporanei. Analizzare le posizioni relative dei diversi creditori è indispensabile per interpretare correttamente l'esito finale di qualsiasi caso documentato.
Omologazione: soglie e supervisione giudiziaria

Omologazione e chiusura: il quadro normativo italiano

Nel sistema italiano, gli accordi di ristrutturazione omologati richiedono l'adesione di una percentuale qualificata di creditori — soglia che varia in funzione della procedura scelta — e la successiva convalida del tribunale competente. Il concordato preventivo segue un percorso distinto, con un commissario giudiziale che supervisiona l'esecuzione e riferisce periodicamente all'autorità giudiziaria. La direttiva europea sulle ristrutturazioni preventive, recepita nell'ordinamento italiano, ha introdotto strumenti di early warning e meccanismi di sospensione delle azioni esecutive durante le trattative. Questi elementi normativi definiscono il perimetro entro cui si muovono debitori e creditori, e la loro conoscenza è necessaria per comparare i casi italiani con quelli di altri ordinamenti europei.

Simbolo consenso cookie GDPR

Utilizzo dei cookie

Questo sito utilizza cookie tecnici e analitici per garantire il corretto funzionamento e migliorare l'esperienza di navigazione, nel rispetto del Regolamento UE 2016/679.